加大金融助企力度 破解北京微企业融资难题的路径与实践
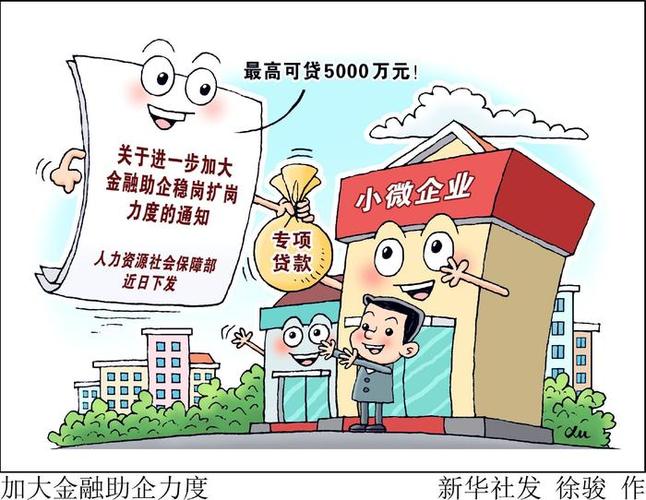
微企业是北京经济版图中最具活力也最脆弱的一环。它们贡献了大量就业岗位与技术创新的微火,却长期面临一个结构性矛盾:对资金的需求“短、小、频、急”,而传统金融机构的供给却是“长、大、慢、贵”。加大金融助企力度,不是简单地“多放贷款”,而是需要从政策传导、产品创新、信用基础设施和风险分担机制多个层面同时发力,让金融活水真正流到最干渴的根部。
一体两面:北京微企业融资难在哪
北京微企业的融资困境有其特殊性。一方面,大量科技型、文创类微企业集中在海淀、朝阳等区域,轻资产运营,缺乏厂房、设备等传统抵押物,知识产权和人力资本又难以被银行标准化评估。另一方面,微企业普遍生命周期短、财务制度不健全,银行获取真实经营数据的成本高。这就形成了一个死循环:企业觉得银行贷款门槛高,银行觉得小微企业风险不可控。要打破这个循环,关键在于用数据和制度重新定义“信用”。
政策落地:从“漫灌”到“滴灌”
北京在金融助企方面已经形成了一套政策组合拳。中国人民银行北京市分行联合市经信局、市金融监管局等部门推出的“信用培植”“首贷户拓展”等专项行动,本质上是在做两件事:一是降低首贷门槛,让从未与银行发生信贷关系的微企业有机会建立信用记录;二是把财政贴息、担保增信和风险补偿打包,实质性地降低银行放贷的风险权重。例如,北京市设立的融资担保代偿补偿资金,对符合条件的微企业贷款按一定比例分担银行损失,这相当于给了银行一颗“定心丸”。但政策效应能否充分释放,取决于基层网点的执行意愿和能力。有的支行客户经理面对微企业贷款仍存在“怕问责”“嫌麻烦”的心理,需要进一步优化内部考核机制,把尽职免责落到实处,让一线人员敢贷、愿贷。
产品创新:用数据替代抵押
在北京,一批差异化的信贷产品正在改变游戏规则。针对中关村科技型微企业,银行推出“研发贷”“人才贷”,以研发投入、核心团队学历和专利数量作为授信依据,不再死盯固定资产。针对餐饮、零售等个体工商户,税务、电力和支付平台的数据被整合进风控模型,实现“以税定额”“以流水定贷”。更值得关注的是供应链金融的深化:核心企业与上下游微企业的真实交易数据上链后,后者可以凭借应收账款快速获得融资。这些创新的共同逻辑是——用动态的经营数据替代静态的抵押物,用场景闭环控制风险。随着北京国际大数据交易所和数据资产入表试点的推进,数据本身也可能成为微企业可质押的信用资产,这将从根本上改变微企业的融资生态。
生态协同:单靠银行不够
金融助企从来不是银行一家的事。股权投资、债券融资和信贷市场需要形成接力。北京的政府引导基金已经形成较大规模,但对早期微企业的覆盖仍然不足,未来可以探索“投贷联动”的升级版——让获得股权投资的微企业自动获得银行授信额度。保险机构也可以发挥作用,开发针对微企业的贷款保证保险,为银行分担风险。与此各区级的金融服务中心和街道层面的融资驿站需要下沉服务,帮助财务能力薄弱的微企业准备申贷材料,减少信息不对称带来的“最后一公里”障碍。
总的来看,加大金融助企力度,方向不是追求贷款规模的简单扩张,而是追求金融资源配置效率的提升。对北京的微企业而言,真正需要的不是救济式的“给钱”,而是可预期、可循环、成本合理的融资环境。当数据可以替代抵押、当风险有了社会化的分担、当银行基层人员的激励约束对称时,小微金融才能从政策口号变成经营常态。这条路已经走了很远,但仍需更扎实的一步一步走到底。
如若转载,请注明出处:http://www.bjwmq.com/product/42.html
更新时间:2026-10-30 18:08:30